

Prévoyance des indépendants : le coût de l’inaction
Par Clovis LEBEL · Journaliste
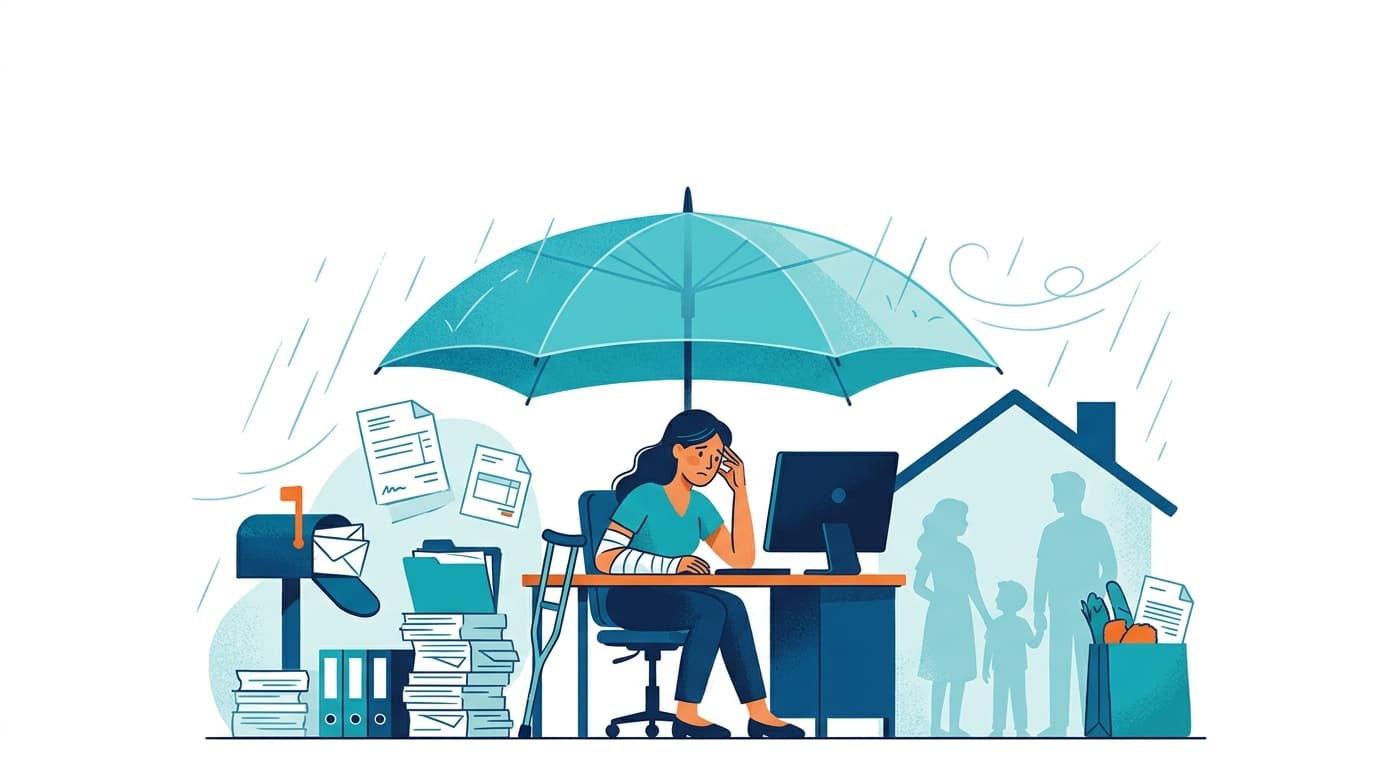
Près de quatre travailleurs indépendants sur dix ne disposent d’aucune assurance prévoyance complémentaire. Entre coût des cotisations, poids des charges et méconnaissance des garanties, la protection passe souvent après les urgences de l’entreprise. Pourtant, quelques mois sans revenus peuvent suffire à fragiliser durablement l’activité comme le foyer du dirigeant.
Diriger une TPE ou exercer en indépendant implique de savoir prendre des risques. Mais certains ne relèvent pas de la stratégie entrepreneuriale. Une maladie, un accident ou un arrêt de travail prolongé peuvent brutalement interrompre les revenus, tandis que les dépenses professionnelles et personnelles continuent de courir. Pour un travailleur non salarié, la prévoyance constitue donc moins une dépense de confort qu’un outil de continuité économique.
La première édition de l’Observatoire de la protection des indépendants, réalisée par l’Association des Assurés APRIL, met pourtant en évidence un paradoxe. Si 74 % des travailleurs non salariés considèrent la prévoyance comme un sujet important, seuls 61 % déclarent disposer d’une assurance complémentaire à leur régime obligatoire. Autrement dit, près de quatre indépendants sur dix ne bénéficient d’aucune couverture supplémentaire.
La situation varie fortement selon les profils. Le taux d’équipement atteint 85 % parmi les professions réglementées et 71 % chez les travailleurs non salariés classiques, mais il tombe à 37 % chez les micro-entrepreneurs. Les indépendants aux revenus les plus élevés sont également davantage couverts. La protection apparaît ainsi étroitement liée au niveau de ressources, alors même que les professionnels les moins aisés sont souvent ceux qui disposent de la marge de sécurité la plus faible.
Une vulnérabilité qui concerne l’entreprise et le foyer
Pour un dirigeant ou un indépendant, un arrêt de travail n’affecte pas uniquement son revenu personnel. Il peut aussi désorganiser l’entreprise, retarder des commandes, entraîner la perte de clients et compromettre le règlement des charges fixes. Le risque est particulièrement élevé lorsque l’activité repose presque entièrement sur une seule personne.
Les résultats de l’Observatoire traduisent cette fragilité. Plus d’un travailleur non salarié sur deux estime qu’il ne pourrait pas maintenir son niveau de vie au-delà de trois mois en l’absence de revenus. En cas d’arrêt prolongé, 38 % anticipent une baisse importante de leurs ressources, 35 % craignent de ne pas pouvoir maintenir leur activité et 32 % redoutent des difficultés pour faire face à leurs charges fixes.
La prévoyance peut permettre de limiter ces conséquences grâce à des indemnités journalières en cas d’incapacité de travail, à une rente en cas d’invalidité ou au versement d’un capital aux proches en cas de décès, selon les garanties souscrites. Elle contribue ainsi à préserver simultanément le niveau de vie du foyer, la trésorerie disponible et la capacité de l’entreprise à surmonter une période d’inactivité.
Le prix, premier obstacle à la souscription
Si les indépendants connaissent le risque, ils ne disposent pas toujours des moyens de s’en protéger suffisamment. Parmi ceux qui n’ont pas souscrit de prévoyance complémentaire, 47 % citent le coût comme principal frein. À l’inverse, 36 % déclarent qu’un tarif plus accessible pourrait les conduire à s’équiper.
Cet arbitrage s’inscrit dans une réalité économique tendue. Le poids des charges constitue la première préoccupation des indépendants, mentionnée par 49 % des répondants, devant le niveau des revenus, cité par 33 %. Dans ce contexte, une cotisation supplémentaire peut sembler difficile à absorber, en particulier lors du lancement de l’activité, pendant une baisse de commandes ou lorsque les recettes demeurent irrégulières.
Le problème tient aussi à la différence de perception entre deux coûts. Celui de l’assurance est immédiat, régulier et visible dans la trésorerie. Celui de l’absence de protection reste abstrait tant que l’accident ou la maladie ne survient pas. La prévoyance se trouve alors reportée au profit de dépenses jugées plus urgentes, même lorsque les conséquences potentielles d’un arrêt sont sans commune mesure avec le montant des cotisations économisées.
À cette contrainte financière s’ajoute la complexité du sujet. Les garanties prévues par les régimes obligatoires varient selon le statut et la profession. Les délais de carence, les franchises, les exclusions, les modalités d’indemnisation et les conditions d’invalidité rendent les contrats difficiles à comparer. Faute de temps ou d’une vision précise de leur couverture existante, certains dirigeants peuvent croire qu’ils sont suffisamment protégés, tandis que d’autres renoncent devant une offre qu’ils jugent trop technique.
Compter sur soi-même ne suffit pas toujours
Les indépendants non couverts ne restent pas sans stratégie. Beaucoup envisagent de reprendre rapidement leur activité ou d’utiliser leur épargne personnelle. D’autres pensent pouvoir s’appuyer sur les revenus de leur conjoint, leur patrimoine ou la trésorerie de leur entreprise.
Ces solutions peuvent permettre d’absorber une interruption courte, mais elles deviennent plus fragiles lorsque l’arrêt se prolonge. Une reprise rapide n’est pas toujours compatible avec l’état de santé. L’épargne peut fondre en quelques mois, tandis que la trésorerie professionnelle doit déjà financer les charges de l’activité. Quant au patrimoine, il n’est pas nécessairement mobilisable rapidement sans perte de valeur ou conséquences durables.
Plus préoccupant encore, 21 % des travailleurs non salariés sans couverture déclarent ne disposer d’aucune véritable solution face à un accident, une maladie ou un arrêt de travail. Pour ces professionnels, le risque ne se limite pas à une diminution temporaire du niveau de vie : il peut mettre en cause la survie de l’entreprise et l’équilibre financier de toute la famille.
Faire de la protection un acte de gestion
Renforcer la protection des indépendants ne consiste pas seulement à rappeler l’existence des risques. Ceux-ci sont déjà largement connus. L’enjeu est de permettre à chaque dirigeant d’évaluer concrètement ce qu’il percevrait en cas d’arrêt, pendant combien de temps il pourrait assumer ses dépenses et quel montant serait nécessaire pour préserver son foyer et son activité.
Cette démarche doit tenir compte du revenu réel, des charges fixes, de l’épargne disponible, de la situation familiale et des garanties du régime obligatoire. Elle permet d’identifier le niveau de couverture nécessaire sans chercher systématiquement la protection la plus coûteuse. Un contrat adapté est d’abord un contrat cohérent avec les besoins, les moyens et les vulnérabilités propres à chaque professionnel.
L’accompagnement joue ici un rôle essentiel. L’assureur ou le courtier est cité par 47 % des indépendants parmi les sources d’information les plus pertinentes, devant l’expert-comptable et l’entourage, mentionnés chacun par 30 %. Ces interlocuteurs de proximité peuvent aider le dirigeant à comprendre sa situation, à comparer les garanties et à éviter aussi bien la sous-protection que les doublons inutiles.
Pour les travailleurs indépendants, se protéger reste difficile lorsque les marges sont faibles et les priorités nombreuses. Mais considérer la prévoyance comme une composante de la gestion des risques, au même titre que la trésorerie ou l’assurance des locaux, permet de changer de perspective. La vraie question n’est alors plus seulement de savoir combien coûte la protection, mais combien coûterait à l’entreprise et au foyer le fait de devoir s’en passer au moment où ils en auraient le plus besoin.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !
Articles similaires
Factures impayées : un nouveau raccourci vers le recouvrement forcé
À compter d'une date fixée par arrêté, au plus tard le 31 décembre 2026, un commerçant pourra obtenir un titre exécutoire pour une facture incontestée sans saisir préalablement un juge. Cette procédure, conduite par un commissaire de justice, pourrait faciliter la vie des dirigeants de TPE. Elle ne sera toutefois ni automatique, ni adaptée aux créances discutées.
18 novembre 2026
Facture électronique : pour les TPE, la simplification attendra
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L'émission deviendra obligatoire pour les TPE et microentreprises en septembre 2027. Beaucoup de petits patrons restent pourtant désorientés devant une réforme coûteuse en temps, difficile à comprendre et reposant sur des plateformes privées. La perspective d'un moratoire a donc de quoi séduire, sans constituer nécessairement la meilleure solution.
10 novembre 2026
Pour les TPE, les factures ressemblent à des fractures
Un mois après la mise en oeuvre de la réforme, une large majorité de TPE a choisi sa plateforme de facturation électronique. Derrière cette progression se cachent toutefois des situations très contrastées. Compréhension des règles, choix de la solution, manque de temps et incertitudes sur les bénéfices continuent de freiner de nombreux dirigeants.
3 novembre 2026
Connectez-vous pour participer à la discussion.
Se connecterPas encore inscrit ? Créer un compte