

Pacte Papin : une bonne intention qui ne suffit pas
Par Francois Colombier · Rédacteur en Chef
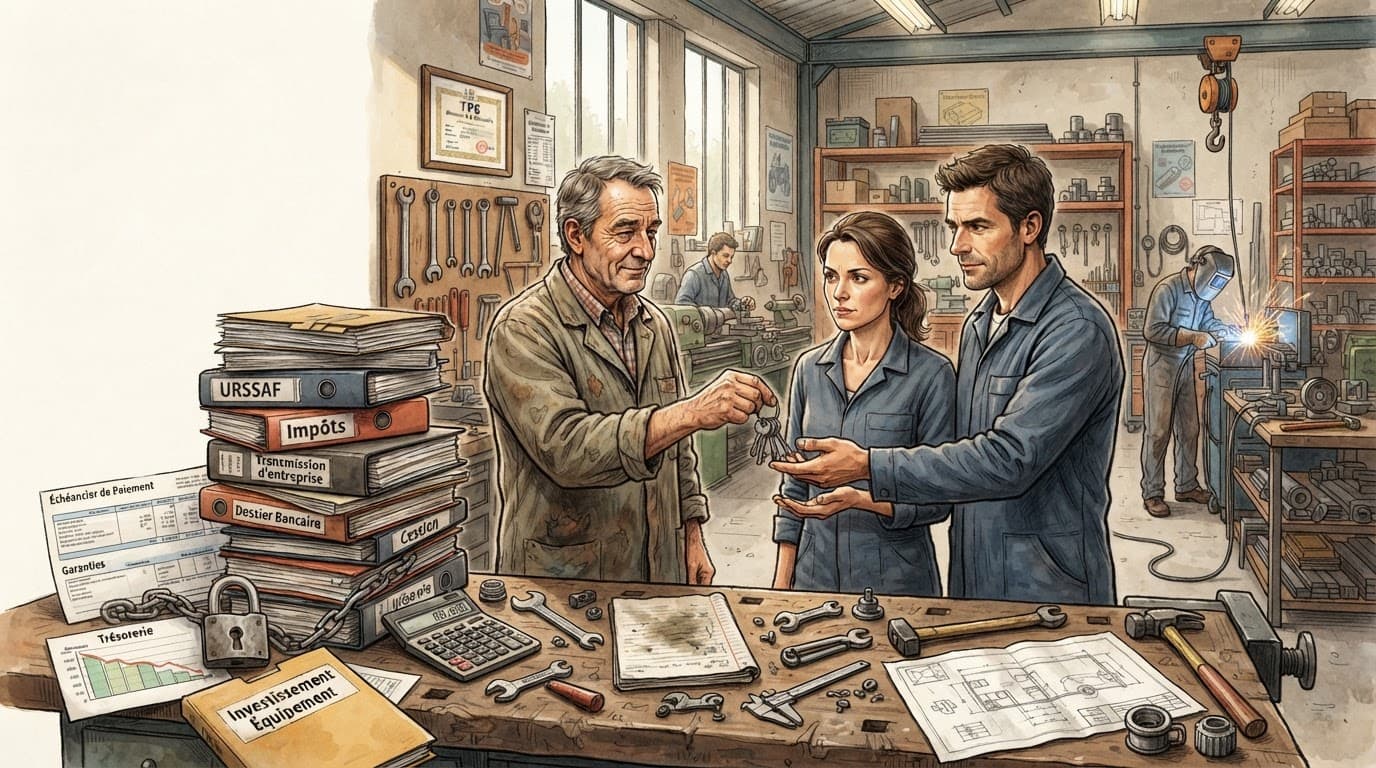
En facilitant la reprise d'une entreprise par ses salariés, le pacte Papin répond à un vrai problème : des milliers de TPE risquent de disparaître faute de repreneur. Mais derrière les avantages fiscaux annoncés, le dispositif laisse entières les difficultés décisives : financement, trésorerie, complexité du montage et capacité des salariés à devenir dirigeants.
La transmission est devenue l'un des grands sujets de préoccupation des patrons de TPE. Dans les prochaines années, de nombreux dirigeants partiront à la retraite sans avoir trouvé de repreneur. Pour leurs salariés, leurs clients et leur territoire, l'enjeu est considérable : lorsqu'une petite entreprise ferme, ce ne sont pas seulement quelques emplois qui disparaissent, mais aussi un savoir-faire, un service de proximité et parfois le dernier commerce ou atelier d'une commune.
C'est à cette urgence que veut répondre le pacte Papin, présenté comme un ensemble de mesures destinées à faciliter la reprise des TPE et PME, en particulier par leurs salariés. Le projet doit être intégré au budget pour 2027 et reste donc, à ce stade, soumis au débat parlementaire. Sur le principe, l'idée est séduisante. Mais vue du terrain, elle appelle une sérieuse mise en garde : une transmission ne se réussit pas uniquement avec des avantages fiscaux.
Une idée de bon sens : chercher le repreneur dans l'entreprise
Lorsqu'un patron ne trouve pas d'acquéreur extérieur, ses salariés peuvent constituer une solution naturelle. Ils connaissent l'activité, les clients, les fournisseurs, les équipements et les contraintes du métier. La transmission peut ainsi s'effectuer avec moins de rupture qu'une vente à un tiers.
Pour le cédant, transmettre à un ou plusieurs salariés peut également offrir une certaine sécurité. Il sait à qui il remet l'entreprise et peut espérer que son nom, son équipe et son savoir-faire seront préservés. Dans les territoires où les candidats à la reprise sont rares, cette possibilité mérite incontestablement d'être encouragée.
Le pacte Papin prévoit notamment une réduction des droits d'enregistrement lorsque la reprise est réalisée par les salariés, ainsi qu'un doublement de l'abattement sur la plus-value du dirigeant partant à la retraite, qui passerait de 500 000 euros à un million d'euros. Il envisage aussi un suramortissement des investissements, annoncé à 60 % pour les entreprises de moins de dix salariés, contre 30 % pour les PME.
Ces mesures vont dans le bon sens. Elles peuvent alléger le coût d'une opération et favoriser les investissements nécessaires après la reprise. Elles reconnaissent surtout une réalité trop souvent ignorée : une TPE transmise doit généralement investir immédiatement pour moderniser son matériel, se numériser, mettre ses locaux aux normes ou renouveler ses véhicules.
Le principal obstacle demeure : trouver l'argent
Le premier défaut du dispositif tient à ce qu'il traite surtout la fiscalité, alors que le problème central d'une reprise de TPE est le financement. Même avec des droits réduits, les salariés repreneurs doivent financer le prix de l'entreprise, les honoraires, les garanties, le besoin en fonds de roulement et les premiers investissements. Or ils disposent rarement d'un apport personnel suffisant. Quant aux banques, elles demandent des garanties qu'un salarié, même compétent dans son métier, n'est pas toujours en mesure de fournir.
Le risque est donc de créer un avantage théorique auquel seuls les dossiers déjà solides pourront réellement accéder. Une réduction fiscale ne remplace ni l'apport initial ni le crédit bancaire. Elle ne paie pas les salaires au premier mois et ne protège pas l'entreprise contre un retard de règlement d'un client important.
Le recours au crédit-vendeur, également évoqué dans le dispositif, peut aider à boucler certains dossiers. Mais il revient alors à demander au cédant de financer lui-même une partie de la vente. Pour un patron qui compte sur le produit de la cession afin de compléter sa retraite ou de rembourser ses propres engagements, cette solution peut être difficilement acceptable. Elle prolonge aussi son exposition au risque : si l'entreprise échoue après son départ, une partie du prix peut ne jamais lui être versée.
Le suramortissement profite d'abord à ceux qui réalisent des bénéfices
Le suramortissement de 60 % constitue la mesure la plus spectaculaire pour les TPE. Mais son efficacité doit être relativisée. Un suramortissement n'est pas une subvention versée au moment de l'achat. Il s'agit d'une déduction fiscale supplémentaire, étalée selon les règles d'amortissement du bien. Pour en tirer pleinement parti, l'entreprise doit donc investir, dégager un résultat imposable et attendre que l'avantage fiscal produise ses effets.
Or les premières années suivant une reprise sont souvent les plus fragiles. Entre le remboursement de la dette d'acquisition, les investissements et les besoins de trésorerie, le résultat peut être faible, voire déficitaire. Dans ce cas, l'avantage fiscal existe sur le papier, mais il apporte peu d'oxygène immédiat.
Il faut également craindre un effet d'aubaine : certaines entreprises bénéficieront du dispositif pour des équipements qu'elles auraient achetés de toute façon, tandis que les TPE les plus fragiles, précisément celles qui auraient besoin d'aide, resteront incapables d'engager la dépense initiale.
Connaître le métier ne signifie pas savoir diriger
Un bon salarié peut devenir un excellent entrepreneur. Mais le passage de l'un à l'autre ne va pas de soi.
Dans une TPE, le dirigeant assume simultanément la stratégie, la prospection, les achats, la gestion du personnel, les relations avec la banque, la conformité réglementaire et le suivi de la trésorerie. Le salarié repreneur connaît souvent très bien la production ou la clientèle, mais pas nécessairement l'ensemble de ces responsabilités.
La reprise collective ajoute d'autres difficultés. Qui dirigera réellement ? Comment répartir le capital et les pouvoirs ? Que se passera-t-il si l'un des associés veut partir, si les repreneurs se divisent ou si certains salariés refusent de participer ? Une équipe soudée dans le travail quotidien peut se trouver fragilisée dès qu'il faut partager le risque, les décisions et les bénéfices.
Sans formation préalable, diagnostic indépendant et accompagnement après la cession, le dispositif risque de transformer des salariés compétents en dirigeants insuffisamment préparés. Le succès d'une reprise ne se mesure pas le jour de la signature, mais trois ou cinq ans plus tard.
Le cédant ne doit pas devenir la variable d'ajustement
Le pacte Papin est présenté comme un outil de transmission. Il ne doit pas conduire à exercer une pression morale sur le patron pour qu'il vende moins cher, accorde de longs délais de paiement ou garantisse personnellement l'opération.
Le dirigeant a souvent consacré plusieurs décennies à son entreprise. Sa cession représente le fruit de ce travail et parfois l'essentiel de son patrimoine. La sauvegarde des emplois est un objectif légitime, mais elle ne peut reposer principalement sur un effort financier du cédant.
Il faudra également veiller à la liberté de choix. La reprise par les salariés doit constituer une possibilité supplémentaire, non une voie privilégiée au point de compliquer une vente à un repreneur extérieur plus solide ou offrant de meilleures garanties de développement.
Un nouveau dispositif dans un paysage déjà illisible
Les patrons de TPE connaissent le problème : à chaque difficulté répondent un mécanisme fiscal, un formulaire, un seuil et une liste de conditions. Le pacte Papin risque de devenir une strate supplémentaire dans un système de transmission déjà complexe.
La définition des entreprises et investissements éligibles, les modalités de reprise par plusieurs salariés, l'articulation avec les dispositifs existants et les obligations déclaratives seront déterminantes. Si le montage exige une succession d'expertises juridiques, fiscales et financières, les frais de conseil absorberont une partie du bénéfice attendu.
La comparaison avec le pacte Dutreil doit d'ailleurs inciter à la prudence. Les dispositifs fiscaux de transmission peuvent être puissants, mais leur sécurité dépend du respect rigoureux de conditions parfois techniques. Pour une TPE, une erreur d'interprétation ou de déclaration peut avoir des conséquences disproportionnées.
Ce que les TPE doivent demander
Le pacte Papin peut devenir un outil utile, mais seulement s'il s'inscrit dans une politique plus complète. Les TPE ont besoin d’un accès réel au financement, d’aide à la trésorerie, d’un accompagnement avant et après la reprise, de règles simples et stables, d’une protection équilibré du cédant.
Le pacte Papin part d'une bonne intuition : le futur patron d'une TPE travaille peut-être déjà dans l'entreprise. Mais la connaissance du métier, même soutenue par un allégement fiscal, ne suffit pas à financer une acquisition, sécuriser la trésorerie et apprendre à diriger.
Pour les TPE, le danger serait de confondre incitation fiscale et véritable politique de transmission. Le dispositif mérite d'être soutenu dans son principe, mais fortement renforcé et simplifié. Sans cela, il risque surtout de produire de belles annonces, quelques opérations faciles et trop peu de solutions pour les entreprises réellement menacées de disparition.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !
Connectez-vous pour participer à la discussion.
Se connecterPas encore inscrit ? Créer un compte