

Grande distribution : la guerre des prix se paie en faillites et en emplois
Par Francois Colombier · Rédacteur en Chef
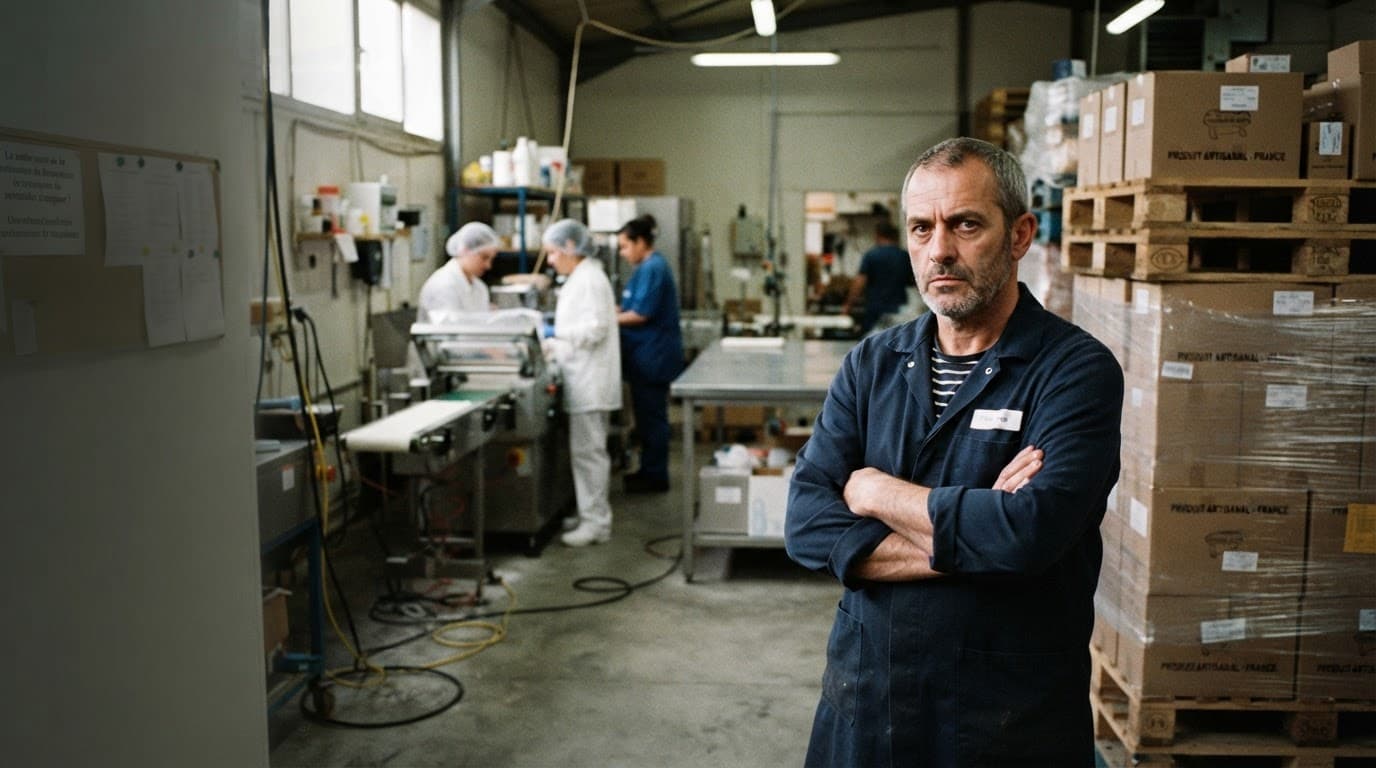
Derrière les promesses de prix bas se cache un transfert de charges vers les fournisseurs. Pris entre la flambée de leurs coûts et des centrales d'achat toujours plus puissantes, les petits industriels agroalimentaires voient fondre leurs marges, leurs capacités d'investissement et désormais leurs effectifs. Cette mécanique n'a plus rien d'une saine négociation commerciale.
Il faut en finir avec la fable d'une grande distribution qui défendrait héroïquement le consommateur face à des industriels tout-puissants. Cette présentation commode confond les multinationales capables de négocier d'égal à égal avec les enseignes et les milliers de TPE-PME qui fabriquent, transforment et emballent nos produits alimentaires dans les territoires. Pour ces entreprises, le prétendu dialogue commercial ressemble de plus en plus à un rapport de soumission.
La quatrième étude réalisée par la Banque de France pour la Fédération des entreprises et entrepreneurs de France livre un constat brutal. En 2025, 29 % des PME-ETI fournisseurs de la distribution étaient déficitaires. Leur résultat net moyen ne représentait plus que 2,7 % de leur chiffre d'affaires. Quatre entreprises sur dix affichaient un résultat inférieur à 1 %, soit une marge si mince qu'elle ne permet plus sérieusement d'investir, de moderniser un atelier, d'absorber un accident de production ou de préparer l'avenir.
Le plus inquiétant est que la crise des marges devient une crise de l'emploi. Les entreprises étudiées ont enregistré une destruction nette de 2 % de leurs emplois en 2025, alors que leurs effectifs progressaient encore de 3 % en 2019. Le renversement est complet. Pendant des années, les petits industriels ont comprimé leur rémunération, reporté des investissements et puisé dans leur trésorerie pour tenir. Lorsqu'il ne reste plus rien à rogner, ce sont les recrutements, les postes et parfois l'entreprise elle-même qui disparaissent.
Les chiffres portant sur l'ensemble de l'agroalimentaire racontent la même histoire. Une étude de la Banque de France citée par l'Association nationale des industries alimentaires estimait la marge nette du secteur à 3,5 %, contre 5,8 % dans l'industrie manufacturière. Une entreprise alimentaire sur quatre affichait un résultat déficitaire et le taux de disparition des industriels alimentaires atteignait 2,5 % en 2023 comme en 2024, davantage que dans le reste de l'industrie manufacturière.
Le pot de terre face aux centrales d'achat
La brutalité du système tient d'abord à une disproportion massive des forces. D'un côté, quelques centrales d'achat concentrent des volumes considérables. De l'autre, des dizaines de milliers d'entreprises, très majoritairement petites ou moyennes, négocient parfois leur survie référence par référence. Le Sénat a résumé cette asymétrie en opposant trois centrales d'achat à 23 000 entreprises, constituées à 98 % de PME-PMI, et 400 000 exploitations agricoles.
Une multinationale peut résister, déplacer un budget ou accepter momentanément une confrontation. Une petite conserverie, une biscuiterie familiale ou une entreprise régionale de produits laitiers ne dispose pas de ces armes. Lorsqu'une enseigne représente une part élevée de ses ventes, perdre un référencement peut désorganiser son outil de production en quelques semaines. Le patron ne négocie donc pas seulement un prix. Il négocie sous la menace de perdre des volumes, de mettre une ligne à l'arrêt et de devoir licencier.
Cette menace n'est pas une invention patronale. La commission d'enquête du Sénat a décrit des diminutions de commandes et des déréférencements pouvant porter sur 30 % à 70 % de l'assortiment d'un fournisseur. Elle conclut à une position dominante des distributeurs et constate que les marges se réduisent particulièrement pour les PME.
Dans ces conditions, parler de "liberté contractuelle" relève presque de la provocation. La liberté suppose que chacun puisse refuser. Or, lorsqu'un non signifie la perte immédiate d'une part décisive du chiffre d'affaires, la négociation devient une injonction habillée en contrat.
Les coûts augmentent, mais le fournisseur doit se taire
Les petites entreprises subissent pourtant les mêmes hausses que les grandes, souvent avec moins de possibilités pour les amortir. Elles achètent de plus faibles volumes, disposent d'une trésorerie plus courte, accèdent plus difficilement au crédit et répartissent leurs frais fixes sur une production moindre. Elles ont aussi moins de salariés pour absorber la réglementation, répondre aux demandes administratives des enseignes et conduire plusieurs mois de négociation.
Selon l'enquête de la FEEF jointe à l'étude, les fournisseurs affrontent à l'automne 2026 un nouveau choc moyen de coûts de 10 %, avec notamment une hausse de 15,9 % du transport, de 15,2 % des emballages et de 8,4 % des matières premières agricoles et de l'énergie. Pourtant, 84 % des entreprises interrogées déclaraient n'avoir encore répercuté aucune de ces augmentations dans leurs prix de vente à la grande distribution.
Autrement dit, on demande au petit industriel de financer seul l'inflation de toute la chaîne. Il paie plus cher ses ingrédients, ses emballages, son énergie et ses transports, mais devrait livrer au même prix pour que l'enseigne puisse communiquer sur son pouvoir d'achat. Il devient la variable d'ajustement silencieuse d'une bataille d'image qui n'est pas la sienne.
Le marché du bio donne un aperçu particulièrement net de ce mécanisme. En 2026, les fournisseurs interrogés par Synabio constataient une hausse moyenne de leurs coûts de 3,1 %, mais une revalorisation tarifaire limitée à 1,6 %. Près de la moitié se heurtaient dès l'ouverture des discussions à un refus de toute hausse, tandis que 27 % signalaient des baisses de référencement dans la grande distribution généraliste.
Le prix bas d'aujourd'hui prépare la dépendance de demain
Étrangler les petits fournisseurs n'est pas seulement injuste pour leurs dirigeants. C'est une politique économiquement absurde. Chaque TPE agroalimentaire qui renonce à investir fragilise une filière locale. Chaque PME déréférencée laisse davantage de place aux produits standardisés des grands groupes ou aux importations. Chaque atelier fermé fait disparaître des savoir-faire, des emplois industriels et des débouchés agricoles qu'il sera ensuite coûteux, voire impossible, de recréer.
Le consommateur croit parfois gagner quelques centimes. À terme, il perd du choix, de la qualité, de la proximité et de la souveraineté alimentaire. Une concurrence qui élimine les plus petits n'est pas une concurrence saine. C'est une concentration accélérée du marché au profit de ceux qui disposent déjà du plus grand pouvoir de négociation.
La situation générale des entreprises rend cette fuite en avant encore plus dangereuse. À fin mai 2026, la Banque de France comptabilisait plus de 70 000 défaillances sur douze mois. Pour les très petites entreprises, leur nombre dépassait de près de 73 % la moyenne de 2010 à 2019. Continuer à pressurer les fournisseurs dans un tel contexte, c'est jouer avec une allumette au milieu d'un atelier saturé de solvants.
Rééquilibrer enfin le rapport de force
La grande distribution ne peut plus réclamer le bénéfice moral de la défense du pouvoir d'achat tout en transférant le coût de cette politique à des entreprises beaucoup plus fragiles. Un prix artificiellement bas, obtenu par la menace ou par l'asphyxie financière du fournisseur, n'est pas une victoire commerciale. C'est une dette reportée sur l'emploi, l'investissement et la production française.
Les TPE-PME ont besoin de tarifs révisables lorsque les coûts objectifs s'envolent, de contrats réellement applicables et de sanctions assez rapides pour dissuader les abus. Elles doivent aussi être protégées contre les demandes de contreparties sans valeur, les coupes de commandes opportunistes, les pénalités disproportionnées et les négociations interminables. Une règle qui intervient après la faillite de l'entreprise n'est pas une protection, mais une épitaphe.
Surtout, la réglementation doit distinguer clairement la petite entreprise familiale du groupe mondial. Les traiter comme des fournisseurs de même puissance est une absurdité juridique et économique. Le patron d'une TPE alimentaire ne dispose ni d'une direction juridique internationale ni d'une armée de négociateurs. Très souvent, il négocie lui-même avec l'acheteur tout en dirigeant son usine, en recrutant et en cherchant le financement de sa prochaine machine.
Il est temps de choisir. Soit la France veut conserver un tissu de petits fabricants indépendants, des produits régionaux, des emplois industriels et une véritable diversité dans les rayons. Soit elle accepte que quelques centrales d'achat décident seules de ce qui mérite d'être produit, à quel prix et par qui. Mais il faut alors cesser de parler de souveraineté alimentaire et de réindustrialisation.
On ne sauvera pas l'industrie agroalimentaire française en applaudissant les prix bas pendant que ceux qui fabriquent vendent à perte. Derrière chaque fournisseur étranglé, il y a un dirigeant qui engage ses biens, des salariés qui craignent pour leur emploi et un territoire qui risque de perdre son usine. Défendre ces entreprises n'est pas protéger des rentes. C'est refuser qu'une poignée d'acheteurs transforme nos TPE-PME en sous-traitants jetables.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !
Articles similaires

Grandes surfaces, petites marges : l’étau se resserre sur les TPE-PME agroalimentaires
Sous couvert de “protéger les agriculteurs”, la loi d’urgence agricole empile des rustines et laisse les petites entreprises agroalimentaires se faire laminer à la table des négociations. Clauses floues, calendrier bancal, déréférencement déguisé, la grande distribution garde la main. À ce rythme, on importera demain ce qu’on sait produire aujourd’hui.
22 juillet 2026
Connectez-vous pour participer à la discussion.
Se connecterPas encore inscrit ? Créer un compte