

Choisir son statut d'indépendant : la simplicité peut coûter cher
Par Clovis LEBEL · Journaliste
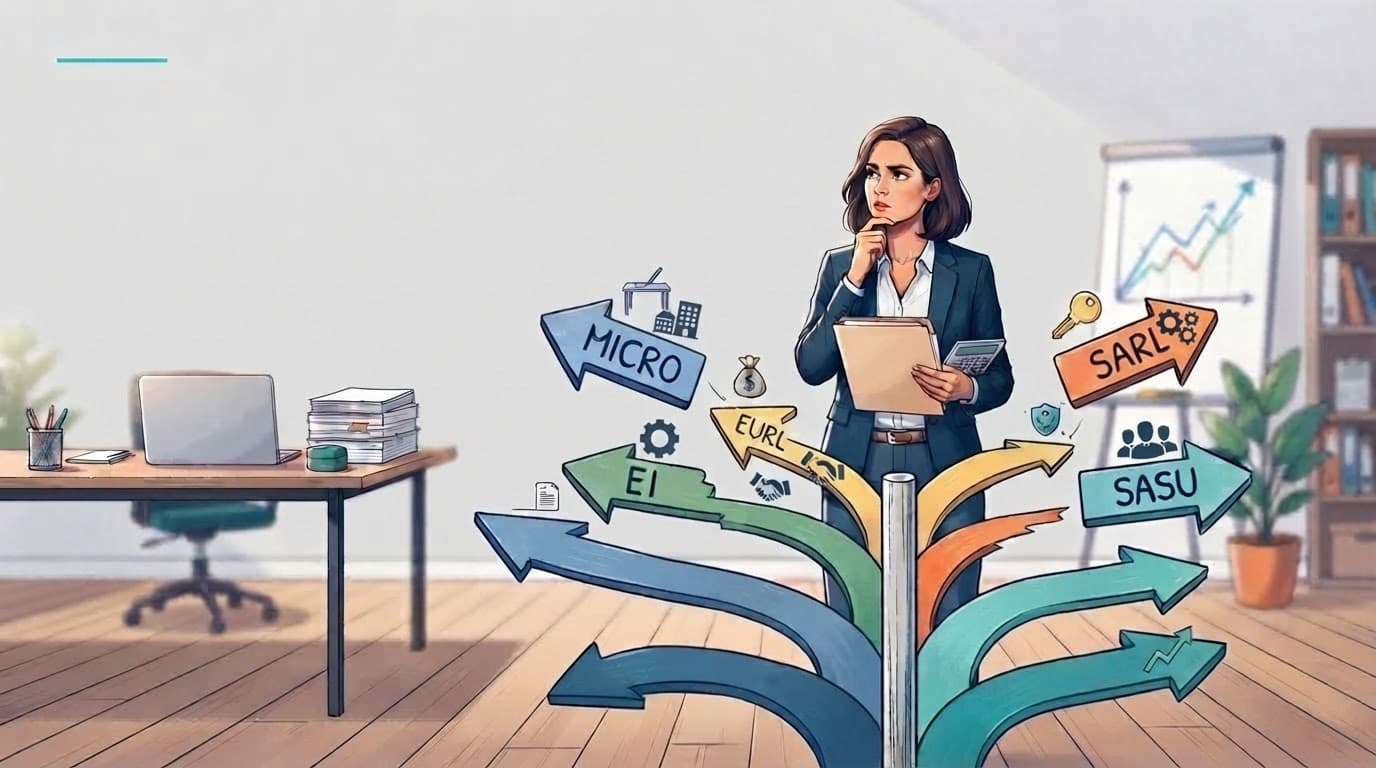
Micro-entreprise, entreprise individuelle, EURL, SARL, SASU ou SAS : derrière ce choix technique se joue une partie essentielle de l'avenir du dirigeant.
Créer son activité commence souvent par une question apparemment simple : sous quelle forme exercer ? La réponse engage pourtant bien davantage que le montant des cotisations ou la complexité des formalités. Elle influence la fiscalité, la protection sociale, la capacité à déduire ses dépenses, la crédibilité auprès des banques, les possibilités d'embauche, l'accueil futur d'un associé et, dans certaines situations, la protection du patrimoine. Une étude du CPSTI et du Crédoc montre pourtant que près d'un entrepreneur sur deux n'examine qu'une seule solution au moment de se lancer. Privilège donné au revenu immédiat, protection sociale reléguée au second plan, conseils tardifs : les indépendants ont surtout besoin d'un accompagnement adapté à chaque étape de leur activité.
L’étude révèle un paradoxe. Les créateurs savent que leur statut aura des conséquences durables, mais ils le choisissent fréquemment avec une information fragmentaire, parfois dans l'urgence et sans véritable comparaison. Près d'un répondant sur deux n'a envisagé qu'une seule forme juridique avant de démarrer. Cette proportion atteint 72 % chez les auto-entrepreneurs, dont 9 % déclarent même ne pas connaître d'autre possibilité.
Cette situation ne traduit pas nécessairement de la négligence. Beaucoup entreprennent après une rupture professionnelle, une reconversion, un épuisement ou une perte d'emploi. Sans indemnisation suffisante ni capital de départ, leur priorité consiste à facturer rapidement, préserver leur trésorerie et éviter l'endettement. Le statut n'est alors pas choisi au terme d'une réflexion patrimoniale, fiscale et sociale approfondie. Il est retenu parce qu'il semble immédiatement accessible.
La micro-entreprise, porte d'entrée presque naturelle
La micro-entreprise répond parfaitement à cette recherche de simplicité. Parmi ses adeptes, 77 % citent ce critère comme principal motif de choix. Les démarches sont légères, la comptabilité est simplifiée et les cotisations sont directement liées au chiffre d'affaires. En l'absence de recettes, aucune cotisation proportionnelle n'est due. Le régime permet également de tester un marché, de cumuler une activité avec certaines allocations ou un emploi et, sous conditions, d'acquérir des droits à la retraite.
Pour lancer une activité peu coûteuse, sans salarié et avec une visibilité encore faible, cette souplesse est précieuse. Elle explique pourquoi de nombreux créateurs voient dans la micro-entreprise non pas une option parmi d'autres, mais la solution évidente.
Le problème apparaît lorsque le statut choisi pour démarrer devient un cadre conservé par habitude. La micro-entreprise peut perdre son intérêt dès que les frais professionnels prennent de l'ampleur, puisque les dépenses réelles ne sont pas déductibles selon les règles du régime. Un entrepreneur qui achète du matériel, utilise un véhicule, loue un local ou sous-traite une partie de sa production peut ainsi acquitter ses prélèvements sur un chiffre d'affaires qui ne reflète pas son revenu véritable.
Les intéressés découvrent aussi parfois trop tard le franchissement d'un seuil de TVA, la cotisation foncière des entreprises ou les conséquences du dépassement des plafonds du régime. Certains regrettent en outre une protection sociale jugée insuffisante, des possibilités de développement limitées ou une crédibilité moindre auprès des banques et des partenaires. L'étude montre d'ailleurs qu'un quart des auto-entrepreneurs envisage de faire évoluer la forme de son activité.
Entreprise individuelle ou société : aucun choix n'est universel
L'entreprise individuelle au régime réel offre un fonctionnement relativement simple tout en permettant de déduire les charges professionnelles. Elle ne comporte pas de plafond de chiffre d'affaires et peut mieux accompagner une activité destinée à se développer. Parmi les entrepreneurs individuels interrogés, 34 % mettent en avant l'optimisation de leurs revenus et 29 % leur taux d'imposition.
L'EURL et la SARL répondent à d'autres préoccupations. Elles peuvent contribuer à structurer le projet, faciliter l'association, préparer une embauche et renforcer la crédibilité auprès de certains interlocuteurs. Pour autant, elles impliquent des formalités, des obligations comptables et des coûts qu'il faut rapporter à la taille réelle de l'activité. Des entrepreneurs interrogés évoquent le poids des charges sociales et fiscales, les frais associés à certaines opérations ou la complexité de montages qu'ils ne maîtrisent pas toujours.
La SASU et la SAS séduisent notamment par le statut social du dirigeant. Dans l'étude, 43 % des entrepreneurs en SASU et 37 % de ceux exerçant en SAS citent la protection sociale parmi les critères déterminants. Parmi les assimilés salariés, 77 % considèrent que la SAS apporte au dirigeant une meilleure protection sociale et 61 % la jugent plus avantageuse que la SARL.
Cette préférence ne constitue toutefois pas une vérité applicable à tous. Une couverture sociale plus favorable sur certains risques peut aller de pair avec un coût plus élevé. Le niveau de rémunération, le recours éventuel aux dividendes, les besoins de prévoyance, la situation familiale, l'âge et les perspectives de croissance doivent être examinés ensemble. La meilleure forme juridique n'existe pas dans l'absolu : il existe une forme plus ou moins cohérente avec un projet et un moment de vie.
L'erreur la plus fréquente : regarder uniquement les charges
La première erreur consiste à réduire le choix à une comparaison de taux de cotisations. Cette approche ignore la contrepartie des prélèvements : les droits acquis en matière de maladie, de maternité, d'indemnités journalières, d'invalidité ou de retraite. Elle laisse aussi de côté la fiscalité globale, les frais de fonctionnement, la situation du foyer et les besoins de trésorerie.
L'étude relève d'ailleurs que la recherche élaborée d'une optimisation fiscale est assez rare. Elle est remplacée par une crainte diffuse de charges jugées trop lourdes ou imprévisibles. Cette peur peut conduire à choisir la solution apparemment la moins coûteuse, sans mesurer les risques transférés vers la personne du dirigeant.
La deuxième erreur est de privilégier exclusivement le revenu immédiat. Au démarrage, chaque euro compte et la protection sociale paraît abstraite. Elle devient pourtant très concrète lorsqu'un accident, une maladie ou une interruption d'activité empêche de travailler. Les indépendants interrogés se considèrent insuffisamment protégés dans des proportions allant de 64 % à 83 % selon leur statut. La perte d'activité, les accidents du travail, l'invalidité et la retraite suscitent les inquiétudes les plus fortes.
Environ neuf entrepreneurs sur dix disposent d'une complémentaire santé, mais les autres protections sont beaucoup moins systématiques. La prévoyance complémentaire concerne 63 % des travailleurs indépendants classiques et 71 % des assimilés salariés, contre un peu plus d'un tiers des auto-entrepreneurs. Environ quatre entrepreneurs sur dix ont constitué une épargne retraite et l'assurance contre la perte d'activité reste minoritaire.
La troisième erreur consiste à croire qu'un choix pertinent au jour de la création le restera pendant toute la vie de l'entreprise. Le chiffre d'affaires augmente, les charges évoluent, un associé arrive, une embauche devient nécessaire ou la situation familiale change. Pourtant, les trois quarts des entrepreneurs interrogés ne prévoient aucune évolution de leur entreprise. Cette stabilité peut refléter la satisfaction, mais aussi une forme d'inertie.
Des décisions encore trop solitaires
Près de 47 % des répondants ont créé leur activité sans aide significative d'un professionnel. Les auto-entrepreneurs sont particulièrement isolés : seuls 13 % disent avoir été accompagnés dans le choix de leur forme juridique. Un sur cinq n'a pas eu le temps ou les moyens de comparer les solutions et une proportion équivalente s'est décidée à partir d'informations trouvées sur internet.
Internet permet de comprendre les grandes caractéristiques des régimes, mais il répond difficilement à une question essentielle : quel choix convient à cette personne, avec ce niveau de chiffre d'affaires, ces charges, cette famille, ce patrimoine et ce projet ? Les tableaux comparatifs peuvent aussi donner une illusion de précision lorsqu'ils ne tiennent pas compte de la rémunération réellement envisageable.
Parmi les entrepreneurs qui recherchent de l'aide, l'expert-comptable occupe une place centrale, notamment pour l'EURL. Son intervention est indispensable pour les simulations économiques, fiscales et comptables. Elle gagnerait néanmoins à être complétée, selon les besoins, par une analyse juridique, patrimoniale et sociale. Un choix techniquement performant sur le plan fiscal peut être moins satisfaisant en matière de protection ou de souplesse future.
Le déficit de formation est tout aussi net. Trois entrepreneurs sur quatre n'ont suivi aucune formation consacrée à la création d'entreprise et au choix de sa forme. Environ un tiers indique avoir rencontré des difficultés lors de la création, avec une proportion particulièrement élevée chez les entrepreneurs individuels au régime réel.
Un accompagnement à organiser dans la durée
Les dirigeants n'ont pas uniquement besoin d'un rendez-vous avant leur immatriculation. Ils ont besoin d'un suivi aux moments où leur activité change. Le premier bilan devrait intervenir rapidement après le lancement, lorsque les hypothèses de départ peuvent être confrontées à la réalité des recettes et des dépenses. D'autres réexamens sont nécessaires avant un franchissement de seuil, une embauche, un investissement important, l'entrée d'un associé ou la préparation de la retraite.
Cet accompagnement doit traduire une information complexe en décisions compréhensibles. Il ne suffit pas d'expliquer les caractéristiques de chaque statut. Le dirigeant doit pouvoir visualiser ce qu'il lui restera après les charges et l'impôt, ce qu'il percevra s'il tombe malade, ce qu'il pourra déduire, la manière dont son patrimoine sera exposé et les conséquences d'un développement de son activité.
Les besoins exprimés varient selon les profils. Les dirigeants hors micro-entreprise recherchent surtout des conseils comptables, fiscaux et juridiques. Les auto-entrepreneurs souhaitent davantage de formations à la gestion, des retours d'expérience et des échanges avec leurs pairs. Ils se tournent volontiers vers internet, l'Urssaf et d'autres entrepreneurs, ce qui plaide pour une information publique plus lisible et un accès plus simple à un diagnostic personnalisé.
Choisir une forme juridique n'est donc pas remplir une case administrative. C'est arbitrer entre simplicité, revenu, fiscalité, protection sociale, patrimoine et ambition de développement. Le véritable enjeu consiste moins à trouver le statut idéal qu'à éviter le statut par défaut, puis à savoir en changer au bon moment. Pour les indépendants comme pour les dirigeants de TPE, le meilleur choix est celui qui reste aligné sur la réalité de l'entreprise, plutôt que celui qui semblait simplement le plus facile le jour de sa création.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !
Articles similaires
Travail hybride : pour les TPE, la flexibilité devient un enjeu de recrutement
Près de deux salariés français sur trois choisiraient le travail hybride s'ils en avaient la possibilité. Pour une TPE, ignorer cette aspiration peut compliquer les recrutements et alimenter le désengagement. Mais répondre à cette attente ne signifie pas copier les grandes entreprises : il s'agit de construire une souplesse compatible avec le métier, le collectif et les moyens disponibles.
5 octobre 2026
Facturation électronique : moins chaotique que prévu, mais toujours préoccupant
Les pannes massives redoutées ne se sont pas produites. Pourtant, un mois après l'entrée en vigueur de la réforme, plus d'une entreprise sur cinq a subi des bugs ou des difficultés d'utilisation et plus d'une sur trois s'est heurtée à des partenaires insuffisamment préparés. Pour les patrons de TPE, encore loin d'être prêts au e-reporting, ce premier bilan doit sonner comme un avertissement.
2 octobre 2026
Harcèlement au travail : dans une TPE, le silence peut tout détruire
Près de six salariés sur dix déclarent avoir subi ou observé un comportement hostile au cours des douze derniers mois. Dans une petite entreprise, où chacun travaille au contact des autres et où le patron est souvent le seul recours, une alerte ignorée peut devenir une crise humaine et collective. Prévenir, écouter et agir ne relève plus seulement de l'obligation : c'est une responsabilité vitale pour l'entreprise.
1 octobre 2026
Connectez-vous pour participer à la discussion.
Se connecterPas encore inscrit ? Créer un compte